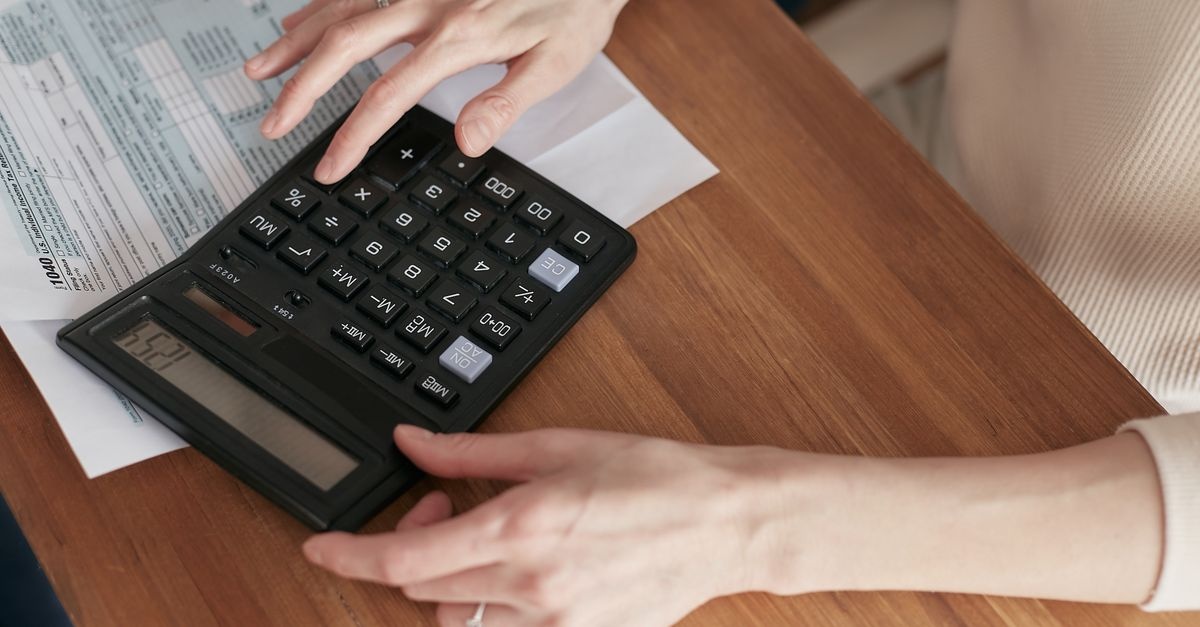
Dobry plan finansowy to nie tylko tabele i procenty. To codzienne decyzje, które zamieniają marzenia w konkret: bezpieczeństwo, podróże, własne mieszkanie, czas dla siebie i bliskich. Ten przewodnik jest praktyczny, ciepły i jednocześnie konkretny. Pokaże, jak ułożyć domowy budżet w duchu „po swojemu” – tak, by wspierał Twoje wartości, rytm dnia i ambicje, a jednocześnie minimalizował stres. Znajdziesz tu metody, narzędzia, listy kontrolne, przykłady kategorii i procentów, strategie zwiększania dochodów oraz pomysły na rozmowy o pieniądzach w związku i rodzinie. I choć używamy zwrotu budżet domowy kobiety, ten model jest inkluzywny: szanuje różne ścieżki życiowe i realia, bez stereotypów.
Dlaczego warto ułożyć budżet „po swojemu”
Sztywne zasady rzadko działają. Skuteczny plan wynika z Twoich priorytetów, obciążeń i celów. „Po kobiecemu” oznacza tutaj wrażliwość na specyfikę życia wielu kobiet: przerwy zawodowe, łączenie ról, mental load, negocjacje płac, a jednocześnie ambicję, rozwój i wolność finansową. Taki budżet domowy daje spokój, bo:
- Jest realistyczny – uwzględnia rytm Twojego życia, sezonowość wydatków i zmiany dochodów.
- Jest elastyczny – pozwala korygować kurs bez poczucia porażki.
- Jest zautomatyzowany – mniej decyzji codziennie, więcej konsekwencji w długim okresie.
- Chroni zdrowie psychiczne – porządkuje finanse tak, by zmniejszać lęk i chaos.
Czym właściwie jest skuteczny budżet i co znaczy „po kobiecemu”
Budżet to plan przepływu pieniędzy: co wpływa, co wypływa, co odkładasz, co inwestujesz. Skuteczny budżet nie ogranicza życia – on je umożliwia. W ujęciu „po kobiecemu” dochodzą akcenty ważne dla wielu z nas: bezpieczeństwo finansowe, elastyczność na etapy życia (studia podyplomowe, macierzyństwo, opieka nad bliskimi, zmiana ścieżki kariery), a także celowy fundusz wolności, który daje wybór. To właśnie w tym kontekście używamy sformułowania budżet domowy kobiety – jako ramy troszczącej się o stabilność i sprawczość.
Trzy fundamenty: liczby, nawyki, emocje
Emocje i pieniądze – jak zaprząc je do współpracy
Poczucie winy po zakupach, strach przed sprawdzaniem konta czy perfekcjonizm potrafią sabotować najlepszy plan. Praktyczne podejście:
- Szklanka realizmu – budżet nie musi być idealny, ma być użyteczny. Lepsze 80% konsekwencji niż 100% przez tydzień.
- Ramki na emocje – zaplanuj wydatki na radości (kawa na mieście, książki, sport), aby unikać odchyleń i kompulsywnych decyzji.
- Małe zwycięstwa – świętuj postęp (np. pierwszy 1000 zł w poduszce finansowej), bo motywacja lubi dowody.
Dane: ile wpływa, ile wypływa
Zbierz wyciągi z 3–6 miesięcy. Posegreguj wydatki na: koszty stałe, zmienne, sezonowe, długi, oszczędności/inwestycje. Zanotuj przychody: etat, działalność, premie, świadczenia. Ta fotografia pokaże, gdzie uciekają pieniądze i na czym oprzesz plan finansowy.
Nawyki, które budują konsekwencję
- Money date – 30 minut w tygodniu na przegląd kont, rachunków, listy zakupów.
- Reguła 24/72 h – na większy zakup czekasz 24–72 godziny.
- Koperty/celowe subkonta – rozdzielone środki minimalizują „zjadacze budżetu”.
Metody budżetowania: wybierz styl, który do Ciebie pasuje
50/30/20 i warianty
Klasyk: 50% konieczności (mieszkanie, jedzenie podstawowe, transport), 30% zachcianki/życie, 20% oszczędności i spłaty długów. Wersja na niestabilne czasy: 60/20/20 (więcej na stałe koszty), albo 40/30/30 (silne oszczędzanie). Dla wielu osób to świetny start, by oswoić budżetowanie i zbudować poduszkę finansową.
Metoda kopertowa (fizyczna lub cyfrowa)
Przypisujesz kwoty do kategorii (koperty/subkonta). Gdy koperta pusta – pauza w wydatkach. Działa doskonale na kontrolę nad „drobniakami”, które sumują się w duże kwoty: gastronomia, kosmetyki, prezenty.
Budżet zerowy (zero-based)
Każda złotówka ma zadanie: wydatki, oszczędzanie, inwestycje, cele. Zero luzu na koniec – nie oznacza braku elastyczności, bo w trakcie miesiąca można realokować środki. To metoda szczególnie skuteczna, gdy spłacasz długi lub chcesz szybko zwiększyć oszczędności.
Narzędzia i aplikacje
- Arkusz (Excel/Google Sheets) – pełna kontrola, darmowe szablony.
- YNAB/Moncefy/Wallet – kategorie, cele, integracje z kontem.
- Notion – łączy finanse z zadaniami i dziennikiem nawyków.
- Subkonta w banku – prosta automatyzacja kopert.
Dobierz narzędzie do stylu poznawczego: jeśli lubisz liczby – arkusz; jeśli wizualizacje – aplikacja z wykresami; jeśli minimalizm – proste subkonta i kalendarz przelewów. Dzięki temu budżet domowy kobiety staje się przyjazny i „sam się” pilnuje.
Plan na 90 dni: krok po kroku
W trzy miesiące stworzysz stabilny system.
- Dzień 1: Zapisz 3–5 celów (np. 10 tys. zł poduszki, wakacje za rok, spłata karty do 0 zł).
- Tydzień 1: Zbierz dane z kont, policz średnie wydatki w kategoriach.
- Tydzień 2: Wybierz metodę (np. 50/30/20 + koperty na gastronomię, hobby, edukację).
- Tydzień 2: Otwórz subkonta: rachunki, jedzenie, transport, zdrowie, dzieci/zwierzaki, rozrywka, fundusz awaryjny, cele.
- Tydzień 3: Ustaw automaty: stałe zlecenia na rachunki, oszczędzanie w dniu wypłaty.
- Tydzień 4: Negocjuj 2–3 umowy (telefon, internet, ubezpieczenie) – szukaj -10–20%.
- Miesiąc 2: Sprawdź „szare wycieki” – subskrypcje, dostawy jedzenia, „małe zachcianki”. Przytnij 10–15%.
- Miesiąc 2: Rozpocznij plan spłaty długów (metoda lawiny lub śnieżnej kuli).
- Miesiąc 3: Przegląd celów i korekta kategorii. Dodaj 1 nowy nawyk (np. posiłki planowane raz w tygodniu).
- Koniec 90 dni: Podsumuj postęp: stopa oszczędności, dług, wartość netto. Ustal mini-nagrodę za konsekwencję.
Specyfika kobiecych finansów: na co zwrócić uwagę
Choć każdy ma własną historię, statystycznie kobiety częściej doświadczają:
- Luki płacowej i częstszych przerw w pracy (opieka nad dziećmi/bliskimi).
- Niższych emerytur – krótsza kariera, mniejsze składki.
- Wyższych kosztów opieki i zdrowia w niektórych okresach życia.
Co z tym zrobić w praktyce?
- Nadbudować poduszkę: 6–12 miesięcy kosztów, jeśli dochody są nieregularne lub planujesz przerwę zawodową.
- Priorytetyzować emeryturę: IKE/IKZE, PPE/PPK – regularne wpłaty „na autopilocie”.
- Ubezpieczenia: życie, NNW, zdrowie – szczególnie przy dzieciach lub kredycie.
- Negocjować wynagrodzenie i warunki – przygotuj dane rynkowe, zakres obowiązków, wymierne osiągnięcia.
Budżet domowy kobiety w praktyce: kategorie i orientacyjne proporcje
Ułóż kategorie pod swój styl życia. Przykładowe, z orientacyjnymi widełkami:
- Mieszkanie (czynsz, media, opłaty) – 25–35%
- Jedzenie (dom + miasto) – 10–18%
- Transport (bilety/paliwo/serwis) – 5–12%
- Zdrowie i uroda (leki, badania, pielęgnacja) – 4–8%
- Dzieci/zwierzaki – 3–12% (w zależności od sytuacji)
- Ubezpieczenia i bezpieczeństwo – 2–6%
- Rozrywka i hobby – 3–8%
- Edukacja i rozwój – 2–6%
- Prezenty i relacje – 2–5%
- Fundusze celowe (wakacje, sprzęt, remont) – 5–10%
- Oszczędności/inwestycje – 10–20% (lub więcej przy spłaconych długach)
- Spłata długów – w zależności od sytuacji, priorytetowo nadpłacać drogie zobowiązania
To mapa startowa. Gdy ją spersonalizujesz, budżet domowy kobiety będzie odpowiadał Twoim realiom, a nie wzorcom z internetu.
Jak ciąć koszty mądrze, bez poczucia braku
Szybkie zwycięstwa
- Subskrypcje: odwołaj rzadko używane, zmień pakiety rodzinne.
- Energia: LED, listwy z wyłącznikiem, pranie na 30°C, termos podczas pracy zdalnej.
- Gastronomia: 2–3 planowane wyjścia na miasto zamiast „ciągłych drobnych”.
Negocjacje i optymalizacje
- Umowy: internet/telefon/telewizja – pytaj o ofertę retencyjną, łącz usługi.
- Bank: karty bez opłat przy wpływie, tańszy rachunek firmowy, darmowe bankomaty.
- Ubezpieczenia: porównywarki, franszyza redukcyjna, pakiety grupowe w pracy.
Zakupy z głową
- Lista + budżet na koszyk – przeciwdziała spontanicznym wydatkom.
- Meal prep – 2–3 bazowe dania na tydzień, ogranicza marnowanie jedzenia.
- Zakup zamienników – marka własna tam, gdzie jakość podobna.
Jak zwiększać dochody: nie tylko cięcie kosztów
Cięcie ma granice, dochody – teoretycznie nie. Zadbaj o oba bieguny.
- Negocjacje płacowe: zbierz benchmarki (raporty płac, oferty), katalog sukcesów (liczby!), ćwicz komunikat: „Na rynku widełki wynoszą X–Y, wnoszę A, B, C, dlatego oczekuję …”.
- Dodatkowe strumienie: konsultacje, korepetycje, projekty freelance, sprzedaż cyfrowych produktów, najem krótkoterminowy sprzętu.
- Upgrady kariery: kurs z certyfikatem, który podnosi stawkę godzinową o 10–30% w 6–12 miesięcy.
- Monetyzacja pasji: fotografia, rękodzieło, montaż wideo – ale z biznesplanem i wyceną zyskowną, nie „za lajki”.
Zwiększanie dochodów działa spektakularnie, gdy masz już ustawiony domowy budżet – dodatkowe pieniądze kierujesz od razu na cele, zamiast rozpuścić je w codzienności.
Fundusze celowe: bezpieczeństwo, wolność, marzenia
Przekształć ogólne „oszczędzam” w konkretne koperty:
- Poduszka finansowa: 3–6 mies. (nieregularne dochody: 6–12 mies.). Konto oszczędnościowe o niskim ryzyku.
- Fundusz wolności: 3–12 mies. „na zmianę kursu” – przerwa w pracy, kurs, przeprowadzka.
- Fundusze sezonowe: wakacje, święta, przeglądy auta, urodziny – wpłacane co miesiąc małymi kwotami.
- Inwestycje długoterminowe: IKE/IKZE, ETF-y o szerokim koszyku, ostrożnie i systematycznie.
Budżet w związku i rodzinie: rozmowy, które łączą
Wspólne, osobne, proporcjonalne
Nie ma jedynego „słusznego” modelu. Trzy popularne układy:
- Wszystko wspólne – jedno konto główne, limity uzgodnione na wydatki osobiste.
- Hybryda – wspólne na koszty domu + osobne konta na cele i przyjemności.
- Proporcjonalne dokłady – każdy wpłaca % do wspólnej puli zależnie od dochodu.
Kluczem jest równość informacyjna i decyzyjna. Ustalcie rytm: wspólna „money date” raz w miesiącu, spis celów i jawne budżety kategorii.
Dzieci i edukacja finansowa
- Kieszonkowe – stała kwota + rozmowa o wyborach.
- Wspólne cele – skarbonka na rower, planowanie zakupów szkolnych.
- Transparentność – pokazuj budżet kategorii (np. święta), ucz kompromisów.
Automatyzacja i technologia w służbie spokoju
Autopilot finansów
- Stałe zlecenia w dniu wypłaty: oszczędności, inwestycje, rachunki.
- Alerty o niskim saldzie i dużych transakcjach.
- Tagowanie wydatków w aplikacji i szybkie raporty tygodniowe.
Bezpieczeństwo cyfrowe
- Manager haseł i 2FA do banku i giełd.
- Unikaj publicznego Wi-Fi do transakcji, aktualizuj system.
- Uwaga na phishing – sprawdzaj adresy nadawców, nie klikaj podejrzanych linków.
Zdrowie psychiczne a pieniądze: rytuały spokoju
Budżet to też higiena psychiczna. Wprowadź małe rytuały:
- Poniedziałkowe 10 minut – zerknięcie na salda i kalendarz płatności.
- Piątkowe zamknięcie – krótki raport i jedna mikronauka (artykuł, podcast).
- Miesięczne podsumowanie – wnioski, korekty, świętowanie bez wyrzutów sumienia.
Dzięki temu budżet domowy kobiety nie jest projektem „na zryw”, ale przyjaznym systemem, który niesie Cię dalej, nawet gdy masz słabszy tydzień.
Najczęstsze przeszkody i jak je ominąć
- Perfekcjonizm: lepiej działający szkic niż czekanie na idealny moment.
- Nierealne kategorie: jeśli notorycznie przekraczasz „jedzenie”, zwiększ limit i przytnij gdzie indziej.
- Brak bufora: dodaj kategorię „nieprzewidziane 3–5%”.
- Znużenie śledzeniem: przenieś 70% decyzji na autopilota, śledź ręcznie tylko 2–3 krytyczne kategorie.
- Presja społeczna: nazwij priorytety – nie mierz swojej sceny kulisami innych.
Checklista, wskaźniki i mini-szablon
Checklista startowa
- Wyciągi 3–6 mies. i spis stałych opłat.
- Wybór metody (50/30/20, koperty, zero-based).
- Subkonta: rachunki, jedzenie, transport, zdrowie, rozrywka, edukacja, cele, poduszka.
- Automaty: oszczędzanie w dniu wypłaty, płatności stałe, alerty.
- Plan spłaty długów, wybór metody (lawina/śnieżna kula).
Wskaźniki zdrowia finansowego
- Stopa oszczędności = oszczędności/dochodów (cel: 15–25%+ w długim terminie).
- DTI (debt-to-income) = raty/dochodów (cel: poniżej 30–35%).
- Wartość netto = aktywa – zobowiązania (trend rosnący miesiąc po miesiącu).
- Pokrycie poduszką = miesiące życia z oszczędności (cel: 6+).
Mini-szablon miesięczny
- Wpływy: etat/działalność, dodatkowe zlecenia, inne.
- Koszty stałe: mieszkanie, media, abonamenty, ubezpieczenia.
- Wydatki zmienne: jedzenie, transport, zdrowie/uroda, dzieci/zwierzaki, hobby.
- Fundusze celowe: wakacje, prezenty, remont, edukacja.
- Oszczędności i inwestycje: poduszka, IKE/IKZE, ETF.
- Długi: karty, kredyty konsumenckie, hipoteka (strategia nadpłat).
FAQ: krótkie odpowiedzi na najczęstsze pytania
1. Od czego zacząć, jeśli mam chaos?
Od listy stałych opłat i poduszki 1000–3000 zł. Potem budżet na 30 dni i dopiero kolejne ulepszenia.
2. Co jeśli mój dochód jest nieregularny?
Budżetuj minimalny pewny wpływ, resztę traktuj jako premie: 50% na cele, 30% na poduszkę, 20% na przyjemności.
3. Jak nie odpuszczać w połowie miesiąca?
Money date co tydzień, elastyczne realokacje, koperta „nieprzewidziane” i małe nagrody za konsekwencję.
4. Spłata długów: lawina czy śnieżna kula?
Lawina (od najwyższych odsetek) – matematycznie najlepsza. Śnieżna kula (od najmniejszych kwot) – motywacyjnie najszybsza. Wybierz, co utrzymasz.
5. Jak włączyć partnera/partnerkę do budżetu?
Zacznij od wspólnego celu i „data finansowego” raz w miesiącu. Ustalcie model (wspólne/hybryda/proporcje) i proste zasady decyzyjne.
Podsumowanie: Twój budżet, Twój spokój
Skuteczny budżet domowy to nie więzy, lecz skrzydła: jasność, przewidywalność i wolność wyboru. Zaczynasz od danych, wybierasz metodę, automatyzujesz, ustawiasz fundusze celowe i – krok po kroku – uspokajasz finanse. Pamiętaj, że budżet domowy kobiety ma przede wszystkim działać w Twoim świecie: ma chronić, wspierać rozwój i dawać radość. Jeżeli wdrożysz plan 90-dniowy, ustawisz autopilota i raz w miesiącu zrobisz spokojny przegląd, to uczucie finansowego spokoju stanie się Twoją nową normą. Zrób dziś pierwszy, najmniejszy krok – a za rok podziękujesz sobie za odwagę i konsekwencję.
Wezwanie do działania: wybierz jedną metodę budżetu, otwórz 3 subkonta (poduszka, rachunki, cele) i ustaw 2 automaty na dzień wypłaty. To 30 minut, które zmienia kierunek Twoich finansów.
Zobacz również
Mindfulness od zera: prosty plan na pierwsze 7 dni uważności
Chcesz wreszcie zacząć żyć uważniej, ale nie wiesz, od czego…
Jak zamienić planowanie w postępy: sprytne sposoby na śledzenie nawyków w planerze
Planer może być czymś więcej niż ładnym notesem – to…
Codzienna Rewolucja: Proste Sposoby na Lepszą Jakość Życia Kobiet
Małe kroki zmieniają wszystko. Ten przewodnik pokazuje, jak codzienne wybory,…
Dzień pod kontrolą: sprawdzone sposoby na efektywne planowanie od rana do wieczora
Chcesz odzyskać kontrolę nad kalendarzem i skończyć dzień z poczuciem…
Małe rytuały, wielka zmiana: inspirujące sposoby na codzienną troskę o siebie
Chcesz zadbać o siebie bez rewolucji i przeciążenia? Ten przewodnik…
Silniejsza odporność na co dzień: 10 sprawdzonych sposobów, by wzmocnić organizm naturalnie
Chcesz naturalnie wzmocnić organizm i rzadziej łapać infekcje? Ten przewodnik…
Cyfrowy dobrostan na co dzień: proste sposoby na dbanie o zdrowie psychiczne w sieci
Cyfrowy dobrostan to sztuka korzystania z technologii w sposób, który…
Paleta emocji: jak barwy wpływają na nastrój i energię na co dzień
Kolory są jak dyskretny język, który nasz mózg rozumie szybciej…
Prostsze życie od dziś: 7 kroków, by zacząć i nie wracać do chaosu
Masz dość gonitwy i wrażenia, że codzienność wymyka się spod…